EU chịu sức ép kép khi bước vào mùa đông với kho khí đốt ở mức thấp
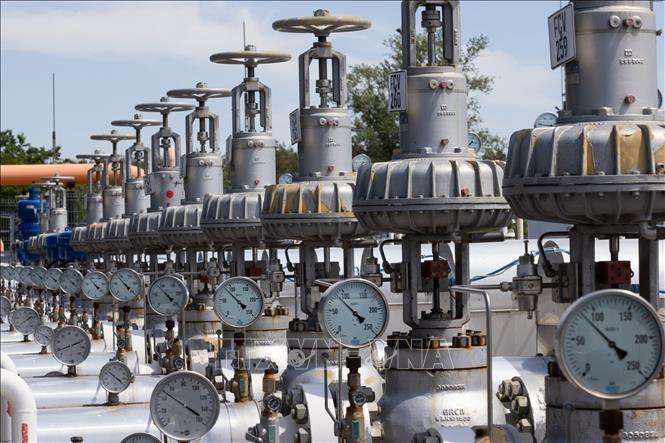
Theo truyền thông châu Âu ngày 29-9, Ủy viên Năng lượng EU Dan Jorgensen cho biết chưa có nguy cơ thiếu khí đốt trước mắt, dù lượng dự trữ của khối vẫn ở mức thấp. Dữ liệu ngành tính đến ngày 13-9 cho thấy các kho khí đốt của EU mới đầy khoảng 70%, thấp hơn đáng kể so với mục tiêu thông thường 90% trước ngày 1-11.Mức dự trữ giữa các nước cũng có sự khác biệt lớn. Latvia mới đạt 47,1%, Hà Lan 52,1% và Đức 55,6%. Thời tiết nóng, khô trong những tháng qua khiến một số nước sử dụng thêm khí đốt để phát điện, qua đó làm giảm lượng khí có thể đưa vào kho.
Tuy nhiên, dự trữ thấp không đồng nghĩa EU sẽ thiếu khí đốt trong mùa đông. Khí trong kho chỉ là một phần của tổng nguồn cung. EU còn có khí nhập khẩu qua đường ống, LNG và sản lượng khai thác trong nước. Khả năng đáp ứng nhu cầu vì vậy còn phụ thuộc vào lượng khí nhập khẩu, năng lực hạ tầng, mức tiêu thụ và diễn biến thời tiết.Năm nay, Ủy ban châu Âu cho phép các nước linh hoạt hơn trong việc đạt mục tiêu dự trữ, trong đó có thể hướng tới mức khoảng 75-80% thay vì phải mua khí bằng mọi giá để đạt 90%. Nếu tốc độ bơm khí hiện nay được duy trì, Hiệp hội Cơ sở hạ tầng khí đốt châu Âu (GIE) dự báo các kho dự trữ của EU có thể đạt khoảng 77-80% vào tháng 11.
Sức ép lớn hơn nằm ở giá khí đốt. Xung đột tại Trung Đông đã làm gián đoạn hoạt động vận chuyển LNG qua eo biển Hormuz, tuyến đường quan trọng đối với nguồn cung toàn cầu. Lượng LNG đi qua tuyến này hiện chỉ còn khoảng 15-25% so với trước chiến tranh. Qatar cũng gia hạn tình trạng bất khả kháng đối với một số chuyến hàng, trong khi nguồn cung tới khách hàng châu Âu dự kiến được nối lại vào tháng 12.Trong khi đó, nhu cầu LNG tại châu Á vẫn tăng. Một số nước như Pakistan và Bangladesh tiếp tục mua LNG dù giá cao hơn, khác với giai đoạn khủng hoảng năng lượng năm 2022. Nhật Bản, Hàn Quốc và một số nước khác đã tăng sử dụng than để giảm nhu cầu khí đốt, nhưng dư địa thay thế bằng các nhiên liệu khác đang thu hẹp.
Sự cạnh tranh này đã đẩy giá LNG tăng mạnh. Giá khí đốt tham chiếu TTF tại Hà Lan từng vượt 80-89 EUR/MWh vào đầu tháng 9 và hiện ở khoảng 72-74 EUR/MWh, cao hơn đáng kể so với mức 30-31 EUR/MWh trước khi xung đột Trung Đông leo thang. Một số nhà phân tích cảnh báo giá có thể vượt 100 EUR/MWh trong giai đoạn nhu cầu cao nhất nếu nguồn cung LNG từ vùng Vịnh chưa được khôi phục và các nguồn cung khác tiếp tục bị hạn chế.
Trước sức ép đó, ông Jorgensen kêu gọi các nước thành viên tiếp tục giảm tiêu thụ khí đốt và điện khi cần thiết. Các biện pháp được đề xuất gồm hạn chế sử dụng điện vào giờ cao điểm, khuyến khích người dân chuyển thời điểm sử dụng điện, điều chỉnh nhiệt độ tại các tòa nhà công cộng, hạn chế sưởi ấm ngoài trời và tắt những hệ thống chiếu sáng công cộng không cần thiết vào ban đêm.
Việc giảm tiêu thụ điện vào giờ cao điểm cũng có thể giúp các nhà máy điện sử dụng ít khí đốt hơn, qua đó giảm sức ép lên cả thị trường khí và điện. EU đồng thời khuyến nghị các nước chuẩn bị phương án ứng phó nếu tình hình xấu đi, trong đó có khả năng chuyển một số nhà máy điện sang nhiên liệu khác.
Kịch bản đáng lo ngại nhất là mùa đông rét đậm kéo dài trong khi hoạt động vận chuyển LNG qua eo biển Hormuz tiếp tục đình trệ. Khi đó, châu Âu và châu Á có thể phải cạnh tranh gay gắt hơn để mua các lô LNG từ những nguồn cung như Mỹ. Giá khí đốt tăng cũng có nguy cơ kéo theo giá điện tăng, đặc biệt trong trường hợp thời tiết lạnh đi kèm sản lượng điện gió thấp.
Ở thời điểm hiện tại, EU vẫn chưa được đánh giá là đứng trước nguy cơ thiếu khí đốt. Tuy nhiên, lượng dự trữ thấp khiến khối ít có dư địa ứng phó với những cú sốc mới và có thể phải chấp nhận chi phí cao hơn để bảo đảm nguồn cung. Diễn biến thời tiết, tốc độ bổ sung dự trữ và khả năng khôi phục dòng LNG qua Trung Đông sẽ là những yếu tố quyết định mức độ căng thẳng của thị trường khí đốt châu Âu trong những tháng tới.
AN BÌNH